内存短缺持续恶化 美光CEO称供应紧张将延伸至2028年
近日,美光科技首席执行官在财报电话会议上发出重磅警告:内存芯片短缺的状况不仅没有缓解,反而会进一步恶化,预计这一局面将至少延续到2028年。这一声明伴随着美光创纪录的营收和利润,让整个存储行业猛然意识到,新一轮的供应危机远比想象中更持久。
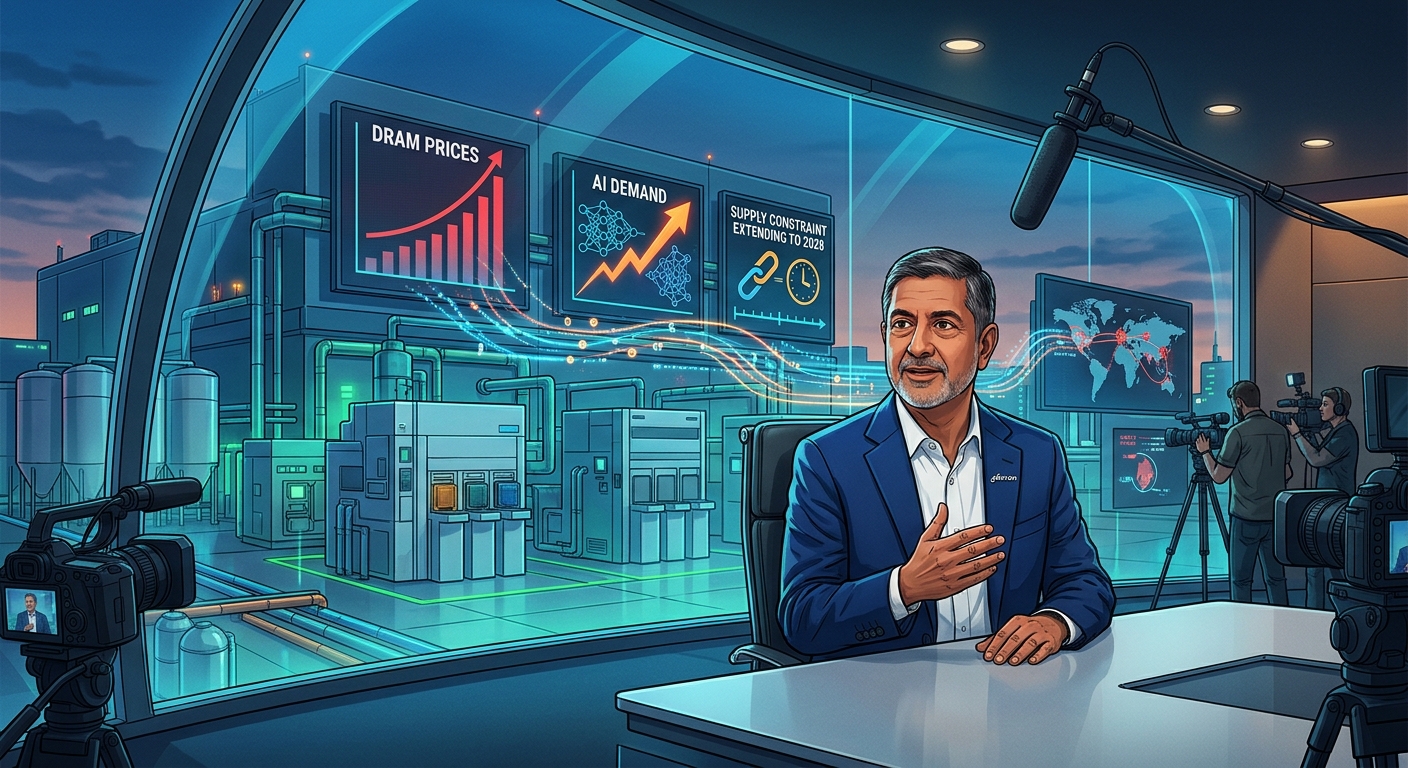
过去几个季度,内存市场价格已经连续上涨,DRAM和NAND闪存合约价屡创新高。美光CEO表示,当前供需缺口仍然巨大,尤其是人工智能服务器、数据中心和智能汽车对高带宽内存的需求呈现井喷式增长,而这只是“冰山一角”。未来三年,内存制造商的产能扩充速度将远远落后于市场需求的增长速度。
AI成为内存需求的最大推手
人工智能大模型训练和推理需要海量内存带宽与存储容量。每一颗旗舰级AI加速器几乎都搭配高容量的HBM(高带宽内存),而HBM的制造良率低、工艺复杂,严重挤占了传统DRAM的产能。与此同时,云端服务商大规模建设AI算力集群,也带动了企业级SSD和服务器内存的需求激增。这种结构性变化,使内存行业从周期性波动转向长期供不应求。
美光CEO在“钱堆”上表态,看似凡尔赛,实则透露出行业困境:即便厂商赚得盆满钵满,也无法迅速解决供给短板。因为新建一座先进存储晶圆厂需要数十亿美元投资和三到四年的建设周期,而技术节点的推进又面临严峻的开发难度。
PC与手机的涨价压力不可避免
对普通消费者而言,最直接的感受就是电脑和手机的价格正在变贵。2024年以来,DDR5内存条价格已大幅上涨,部分型号涨幅超过40%;旗舰手机的存储配置成本也随之上升。分析机构预测,由于内存供应商优先满足高利润的AI和企业级订单,消费级DRAM和NAND的供应将被进一步压缩,未来两年涨价趋势几乎成为定局。
PC厂商和手机厂商不得不调整产品策略,减少入门级存储容量,或者推迟新机发布以规避成本压力。这反过来可能抑制终端需求,但内存供应商似乎并不担心——数据中心和汽车电子带来的订单足够让他们维持高产能利用率。
扩产与地缘政治的双重制约
除了技术和资本壁垒,地缘政治也让内存供应格局更加复杂。主要存储三大巨头三星、SK海力士和美光,各自在不同国家设厂,而出口管制、设备限制和补贴政策直接影响扩产进度。美国、日本、韩国和欧洲纷纷推出芯片法案,试图增强本土供应链韧性,但短期内新建产能无法落地,供应紧张仍将贯穿未来数年。
美光CEO的表态,实际上为整个行业定下了基调:至少到2028年,内存市场都将处于“卖方市场”。对于下游客户而言,提前锁价、增加库存、优化拆解设计,或许才是应对这场长期短缺的有效方式。而对于投资者来说,存储周期持续时间拉长,可能带来更丰厚的回报,但同时也需要警惕厂商过度扩产导致的下一轮低谷。
总体来看,内存短缺已不再是阶段性问题,而是由AI革命驱动的持续性需求革命。美光“坐在钱堆上”的宣言,既是对自身业绩的骄傲,也是对供应链脆弱性的无奈提醒。未来五年,谁能突破产能瓶颈、谁就能在这轮超级周期中占据制高点。